Где рыба? Что форум показал о ресурсах, мировом вылове и ценах на российском рынке
В 2024 году мировое производство продукции рыболовства и аквакультуры достигло рекордных 235 млн тонн. Но дикий вылов почти не растет: около 92 млн тонн водных животных, и этот показатель десятилетиями остается в относительно узком диапазоне. Почти весь новый объем миру теперь дает аквакультура, которая впервые превысила 100 млн тонн.
На IX Международном рыбопромышленном форуме и Seafood Expo Russia 2026 этот разрыв стал одной из центральных тем: мировой объем продукции растет, но ресурс распределен неравномерно, состояние запасов сильно отличается по регионам, а рекорд глобального производства вовсе не означает дешевую рыбу на российской полке. Официальная программа форума проходила 16–18 сентября 2026 года в Санкт-Петербурге.
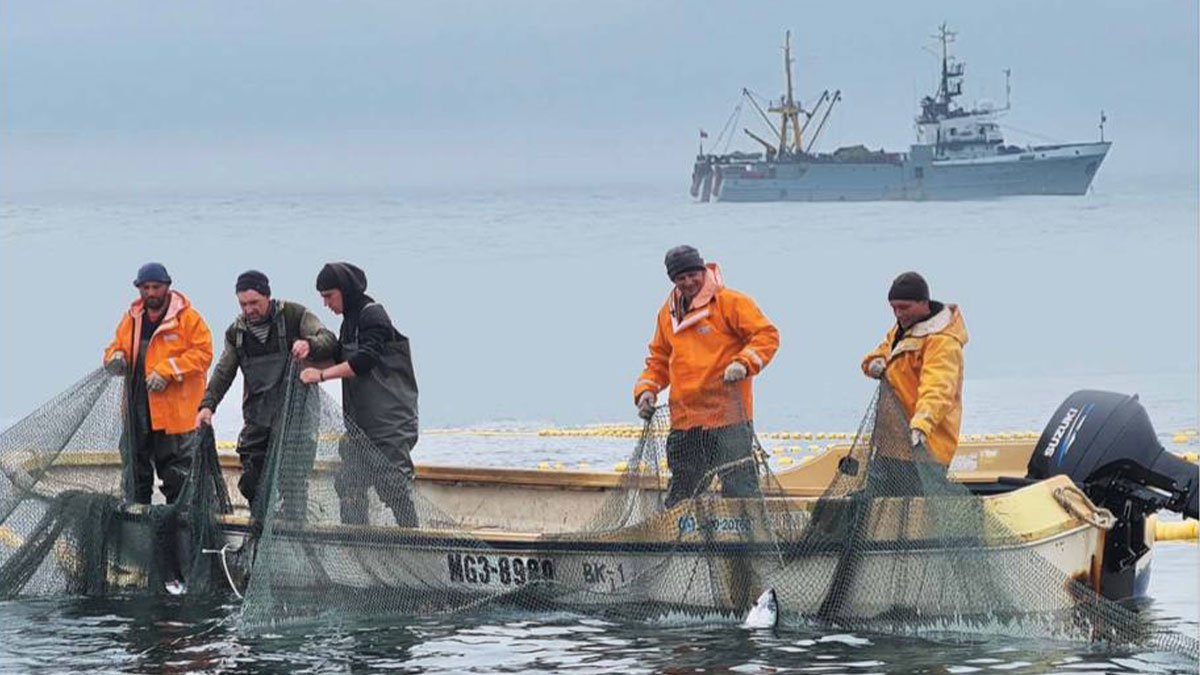
К концу сентября российские рыбаки добыли около 3,7 млн тонн водных биоресурсов. На Дальнем Востоке росли уловы минтая, тихоокеанской сельди и трески. Одновременно слабая лососевая путина и дисбалансы по отдельным видам поддерживали высокие цены.
Получается парадокс: рыбы в мире становится больше, Россия остается одной из крупнейших рыболовных стран, а вопрос «где рыба и сколько она стоит?» для покупателя и бизнеса никуда не исчезает.
Посмотреть актуальные предложения рыбы и морепродуктов на Fishplace
Мировой рекорд обеспечила аквакультура
В докладе FAO The State of World Fisheries and Aquaculture 2026 мировой объем рыболовства и аквакультуры за 2024 год оценен в 235 млн тонн. Из них 195 млн тонн пришлось на водных животных и около 40 млн тонн — на водоросли. Промысловый вылов водных животных составил около 92 млн тонн и вырос лишь на 1,7% относительно 2022 года.
Главный источник роста — аквакультура. Производство водных животных в этом секторе впервые превысило 100 млн тонн, а уже в 46 странах аквакультура дает больше продукции, чем промысловое рыболовство.
Для рынка это означает простую вещь: дальнейшее увеличение предложения все меньше зависит от возможности добыть больше дикой рыбы.
Seafood Expo Russia 2026 — деловая программа
Китай показывает, куда смещается мировой рынок
Китай остается крупнейшим мировым производителем аквакультуры. На форуме представители китайской рыбохозяйственной науки говорили уже не о максимизации добычи, а о переходе от количественного роста к качественному, сохранении ресурсов и развитии аквакультуры.
Для российского бизнеса это важный сигнал. Конкуренция все сильнее идет не между странами, у которых больше рыбы в море, а между системами, способными стабильно поставлять рынку нужный вид, размер и качество продукции в нужный момент.
Дикий промысел такой предсказуемости дать не всегда может.
Ресурс становится ограничением
FAO проанализировала 2665 рыбных запасов. По состоянию на 2023 год около 62% из них оценивались как эксплуатируемые в биологически устойчивых пределах. Если учитывать объем добычи, на устойчивые запасы приходилось около 73% мировых выгрузок.
То есть крупнейшие промыслы в среднем управляются лучше, чем небольшие запасы. Но почти четыре из десяти оцененных запасов по количеству уже находятся за пределами биологически устойчивого уровня.
Гвинея-Бисау на форуме показала противоположный полюс мирового рынка. Рыболовство дает стране около 6% ВВП и примерно 35% потребляемого животного белка, но часть запасов находится под сильным давлением из-за ННН-промысла, слабого мониторинга и дефицита научных данных.
Вывод здесь универсален: богатый ресурс сегодня еще не гарантирует наличие этого ресурса завтра.
Рыбы много, но рынок видит не «тонны вообще»
Из 195 млн тонн произведенных в 2024 году водных животных 174 млн тонн, или 89%, пошли непосредственно на питание человека. Среднемировая доступность достигла 21,3 кг на человека в год.
Международная торговля водной продукцией оценивается примерно в $184 млрд, а в ней участвуют около 230 государств и территорий.
Поэтому вопрос «где рыба?» давно нельзя решать одной статистикой вылова.
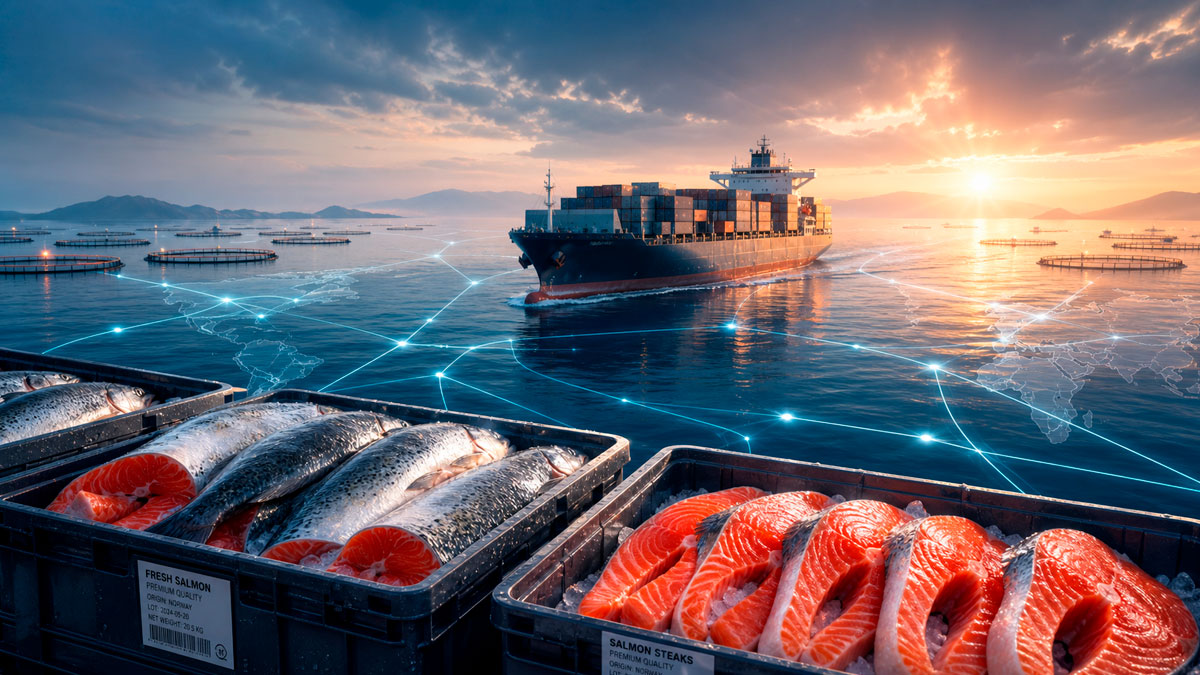
Партия может быть добыта на Дальнем Востоке, заморожена, пройти через холодильник, сменить собственника, уйти на экспорт или во внутреннюю торговлю. Для покупателя важны уже другие параметры: какой вид есть в наличии, где именно он лежит, кому принадлежит партия и по какой цене ее готовы продать сейчас.
Как цифровые платформы связывают рыбу, склады и покупателей
Россия добывает много, но общая цифра не объясняет цену
Россия сохраняет позицию одного из крупнейших мировых добытчиков. По данным Росрыболовства, к 28 сентября 2026 года российский вылов достиг 3,672 млн тонн. Почти 2,91 млн тонн пришлось на Дальневосточный бассейн. Минтая добыто 1,835 млн тонн, тихоокеанской сельди — 542,6 тыс. тонн, дальневосточной трески — 97,2 тыс. тонн.
Но рынок не торгует «средней тонной рыбы».
Рост улова минтая не компенсирует дефицит горбуши. Сельдь не заменяет форель. Дополнительный объем одного вида не обязан снижать цену другого.
Поэтому для оценки рынка важна структура предложения, а не только общий вылов.
Почему при больших уловах рыба может дорожать
В конце сентября это было видно особенно хорошо.
По обзору Fishretail, российский вылов к 39-й неделе оставался ниже уровня прошлого года, а слабая лососевая путина поддерживала напряжение в соответствующих товарных категориях. Одновременно средняя потребительская цена мороженой неразделанной рыбы была примерно на 16% выше прошлогоднего уровня.
Это не означает, что «рыбы в России нет».
Это означает, что предложение конкретных видов, регионов и товарных форм не всегда совпадает со спросом.
Именно поэтому статистика общего вылова и реальная цена партии могут двигаться в разные стороны.
Цена формируется далеко за пределами промысла
Между судном и покупателем находятся переработка, холодильник, финансирование запаса, перевозка и торговая цепочка.
Поэтому большой объем добычи не равен низкой конечной цене.
Рынок платит и за время. Чем дольше партия хранится, чем больше операций проходит вручную, чем хуже видны остатки и спрос, тем слабее связь между хорошим промыслом и доступной ценой.
Для бизнеса главный вопрос звучит уже не «сколько рыбы добыто?», а «где находится нужная партия, сколько она хранится и по какой полной цене дойдет до покупателя?».
Мировой рынок меняет логику роста
Выступления FAO, Китая и Гвинеи-Бисау описывали очень разные экономики, но складывались в одну картину. Мировой промысловый вылов почти не растет. Аквакультура берет на себя увеличение предложения. Страны с богатыми дикими ресурсами сталкиваются с задачей их сохранения. Крупнейшие производители переходят от максимизации тоннажа к управлению ресурсом и созданию большей стоимости на единицу продукции.
Это означает, что мировой рынок постепенно переходит от конкуренции за дополнительную тонну к конкуренции за эффективность всей цепочки.
Где резерв российского рынка
Для России ситуация отличается от стран, испытывающих острый недостаток собственного ресурса.
У нас есть промысловая база, флот, наука и крупные объемы добычи. ВНИРО десятилетиями участвует в международном обмене статистическими и научными данными по рыбному хозяйству.
Но следующий резерв находится после вылова.
Компании нужно видеть, где находится партия, сколько ее осталось, сколько дней она хранится, какие предложения есть на рынке, где возник спрос и сколько стоимости добавилось к килограмму между производителем и покупателем.
Именно здесь вопрос «где рыба?» превращается в вопрос экономики рынка.
Рыбы больше. Предсказуемости — не обязательно
FAO ожидает дальнейшего роста спроса на водную продукцию. Одновременно возможности значительно наращивать дикий вылов ограничены. Значит, мировое предложение будет сильнее зависеть от аквакультуры, качества управления запасами и эффективности цепочек поставок.
Для российского бизнеса большая ресурсная база остается преимуществом. Но она сама по себе не гарантирует маржу производителю и доступную цену покупателю.
Между ресурсом и ценой стоят видовой состав, сезон, экспортный спрос, переработка, география, логистика, холодильники, скорость реализации и доступность информации.
Поэтому главный вопрос, который оставил после себя форум, звучит шире, чем «сколько рыбы есть в море?».
Можем ли мы в нужный момент увидеть уже добытую рыбу, понять, где она находится, сколько ее осталось и на каких условиях она продается?
Найти рыбу оптом или разместить заявку на покупку на Fishplace
Ключевые выводы
Мировое производство рыболовства и аквакультуры достигло рекордных 235 млн тонн, но структурный рост теперь обеспечивает прежде всего аквакультура.
Россия остается одним из крупнейших добытчиков, однако общий объем вылова сам по себе плохо объясняет цену конкретного вида рыбы.
Ресурс, логистика и информация становятся частями одной экономики: партия может физически существовать, но быть практически невидимой для потенциального покупателя.
Поэтому следующая задача российского рынка — повышать прозрачность движения продукции после вылова: местонахождение, остатки, сроки хранения, спрос и цена становятся столь же важными данными, как объем добычи.
Что это означает для бизнеса
Рыбопромышленнику важно следить за конкретным видом и товарной формой, а не только за общей статистикой вылова. Переработчику и трейдеру — учитывать растущую роль аквакультуры и мировой баланс предложения. Закупщику — видеть реальные партии и их местонахождение. Собственнику — считать полную стоимость движения рыбы от производства до сделки.
Рынок может иметь достаточный физический ресурс и одновременно испытывать дефицит доступного предложения. В такой ситуации одна из самых дорогих проблем — информационная.
Источники и методология
- Материал подготовлен по итогам IX Международного рыбопромышленного форума и Seafood Expo Russia 2026, прошедших 16–18 сентября в Санкт-Петербурге.
- Для глобального блока использованы данные доклада FAO The State of World Fisheries and Aquaculture 2026, представленные на форуме.
- Для российского блока использованы оперативные данные Росрыболовства на 28 сентября 2026 года.
- Ценовой блок основан на отраслевом обзоре Fishretail за 39-ю неделю 2026 года и отражает ситуацию конца сентября, а не постоянный уровень цен.
- Позиции и статистика участников международной сессии сопоставлены с материалами Seafood Expo Russia 2026.